
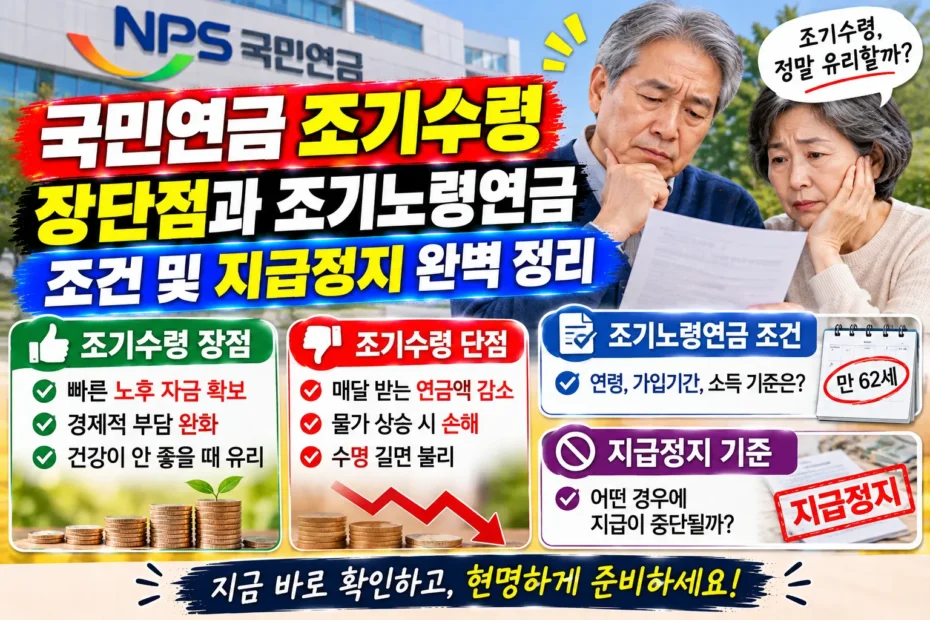
안녕하세요. 얼마 전 부모님의 은퇴 후 고정 지출과 현금흐름을 함께 고민해 보다가, 정년(정기 수급 나이)이 오기 전에 국민연금을 당겨 받는 국민연금 조기노령연금 제도에 대해 깊게 알아보게 되었습니다. 정식 나이가 되기 전에 생활비나 개인적인 사정으로 인해 연금을 미리 신청하려는 분들이 주변에 정말 많으시더라고요.
하지만 막상 부모님과 함께 신청을 고민하다 보니 일찍 받으면 매달 통장에 찍히는 노령연금 금액이 얼마나 깎일까?, 조기 연금을 받다가 다시 시간제나 재취업으로 돈을 벌면 연금 지급이 끊긴다는데 그 기준은 뭘까? 하고 덜컥 걱정이 앞섰습니다.
직접 공단에 문의하고 팩트를 체크해 보니, 평생 수령액이 줄어드는 감액률과 일을 다시 시작했을 때 생기는 지급정지 요건을 정확히 파악해야만 나중에 큰 손해를 안 보겠더라고요. 저와 부모님이 직접 고민하며 정리한 구체적인 조기노령연금 조건과 상세한 조기노령연금 신청 방법까지 생생한 후기 형태로 깔끔하게 공유해 드립니다.
국민연금 조기 수령 장단점 및 필수 자격 요건
정상적인 수급 나이보다 최대 5년 일찍 연금을 받을 수 있는 조기 제도는 장단점이 매우 극명하게 갈리는 양날의 검과 같습니다.
자격 획득을 위한 국민연금 조기 수령 조건
일반 노령연금과 마찬가지로 국민연금 누적 가입 기간이 최소 10년(120개월) 이상을 반드시 채운 상태여야만 조기 청구 자격이 주어집니다.
연금을 신청하는 시점에 소득이 있는 업무에 종사하지 않아야 합니다. 즉,
내 월평균 소득이 전체 가입자의 평균 소득액인 ‘A값’보다 낮은 상태여야만 정상적인 승인이 떨어집니다.
조기 수령의 확실한 장단점 분석
소득이 단절된 공백기에 아주 유용한 생활비 버팀목이 되어 줍니다. 정년 전에 미리 현금흐름을 확보하여 안정적인 생활을 유지할 수 있다는 것이 핵심입니다.
일찍 받는 대가로 수령액이 영구적으로 감액됩니다. 1년을 당겨 받을 때마다 연 6%(월 0.5%)씩 수령액이 차감되며, 최대한도인 5년을 앞당기면 원래 받아야 할 기본 금액의 70%만 평생 받게 됩니다. 이 깎인 베이스는 향후 물가상승률이 반영되더라도 절대 100% 원상 복구되지 않습니다.
재취업 시 국민연금 조기 수령 중단 판정 단계
조기 연금을 안정적으로 받다가 아르바이트나 재취업 등으로 다시 경제 활동을 시작할 때, 연금이 끊기는지 확인하는 실전 검증 흐름입니다.
1단계: 재취업 후 발생하는 소득의 종류 파악
모든 소득이 다 합산되는 것은 아닙니다. 오직 세법상 ‘근로소득금액(근로소득공제 후)’과 사업 소득금액(필요경비 공제 후)’ 두 가지만 합산하여 연금 제한 여부를 판정합니다.
2단계: 최신 국민연금 A값 기준선 초과 여부 대조
합산된 나의 월 소득 금액이 해당 연도 국민연금 ‘A값(2026년 기준 3,193,511원)을 초과하는지 대조해야 합니다. 내 소득이 이 기준선보다 낮다면 연금은 중단 없이 정상 지급됩니다.
3단계: 기준 초과 시 지급정지 및 자발적 중단 신청 활용
정식 수령 나이가 되기 전에 월 소득이 A값을 단 1원이라도 초과하게 되면, 그 초과기간 동안 조기노령연금 지급은 전액 중단됩니다.
만약 재취업으로 소득이 높아졌다면, 본인이 직접 공단에 ‘국민연금 조기 수령 중단(지급정지 신청)을 제출하는 것이 현명합니다. 연금을 스스로 일시 중단하고 국민연금에 다시 가입하여 보험료를 마저 내면, 추후 최종 수령 시점에 받게 될 연금액을 다시 높이는 지혜로운 우회로가 됩니다.
위험 요소 방지를 위한 노령연금 제외 대상 및 실전 활용법
부모님 연금을 설계해 드리면서 커뮤니티와 공단 자료를 통해 알게 된, 손해를 최소화하기 위한 실전 운행 비법입니다.
영구 감액 베이스의 장기적 위험 인지
5년을 당겨서 70%만 받기 시작하면, 향후 물가가 올라 연금액이 인상되더라도 원래의 100% 금액으로 돌아가지 않습니다. 깎여 있는 70% 기본 베이스에서 인상률이 적용되기 때문에, 기대수명이 길어 오래 살수록 정기 수령자와 누적 총액 격차가 눈덩이처럼 벌어지게 됩니다.
확실한 소득 공백기에 신청하는 전략
은퇴 후 바로 다른 일자리를 얻어 소득이 A값을 웃돌 가능성이 조금이라도 있다면 조기 신청을 미루는 것이 안전합니다. 소득 초과로 연금은 전액 정지되면서 나중에 정지 풀린 후 받을 때는 일찍 신청했던 감액률 페널티만 고스란히 적용받는 최악의 손해를 입을 수 있기 때문입니다.
자주 묻는 말 (FAQ)
조기노령연금 청구를 앞두고
가입자들이 가장 빈번하게 헷갈리는 핵심 문답 두 가지입니다.
Q. 조기 연금을 받다가 마음이 바뀌면 취소할 수 있나요?
A. 첫 연금 수령일로부터 30일 이내라면 그동안 받았던 연금액을 공단에 전액 반환하는 조건으로 신청을 취소하고 철회할 수 있습니다. 단, 30일의 골든타임이 지난 후에는 단순 변심으로 인한 취소는 불가능하며, 오직 소득 발생으로 인한 지급정지만 가능해집니다.
Q. 사적연금이나 금융소득이 많으면 노령연금 제외 대상이 되나요?
연금의 지급정지를 결정하는 소득성에는 오직 근로소득과 사업소득만 포함됩니다. 따라서 고액의 부동산 임대소득(사업자등록이 없는 경우 등)이나 이자·배당 같은 금융소득, 개인연금 소득은 아무리 많아도 조기노령연금 지급을 중단시키는 노령연금 제외 대상에 포함되지 않으므로 안심하셔도 됩니다.
맺음말
직접 부모님과 머리를 맞대고 알아본 국민연금 조기 수령 제도는 당장 소득이 끊겨 생계비가 급히 급하거나 건강상 이유로 은퇴하신 분들에게는 더할 나위 없이 고마운 제도입니다. 하지만 1년당 6%씩 평생 손해를 보는 페널티와 재취업 시 지급정지라는 위험도 공존하고 있습니다.
가장 올바른 조기노령연금 신청 방법의 시작은 본인의 건강 상태, 향후 재취업 소득 유무, 당장의 자금 필요성이라는 3가지 요소를 냉정하게 대조해 보는 것입니다. 꼼꼼히 비교해 보신 후, 가장 실익이 큰 골든타임에 연금을 청구하시길 바랍니다.